Pouvoir économiser 10 000 euros en une année peut sembler un défi de taille, surtout sans des sacrifices drastiques. Pourtant, avec une planification rigoureuse, une gestion fine du budget et l’adoption de quelques astuces financières, cet objectif devient accessible même avec un revenu modeste. La clé réside dans une répartition judicieuse entre réduction des dépenses, augmentation des revenus complémentaires et placement des excédents. Ce projet demande de la discipline, mais surtout une stratégie claire qui s’adapte à chaque situation personnelle.
Dans ce contexte, il est essentiel de comprendre ses finances personnelles en profondeur, d’identifier les fuites de budget et de savoir où agir pour maximiser l’épargne sans frustration. Que ce soit par des gestes simples comme revoir ses abonnements, ou par la mise en place d’automatismes financiers tels que les virements programmés, chaque étape contribue à construire progressivement ce capital significatif. L’objectif n’est pas uniquement d’économiser, mais de transformer l’épargne en un levier d’émancipation financière durable.
- Analyser précisément ses finances pour déceler les économies potentielles dans le budget.
- Réduire les dépenses récurrentes sans bouleverser ses habitudes de vie.
- Créer des revenus complémentaires adaptés à ses compétences et contraintes.
- Investir intelligemment pour faire fructifier son capital.
- Automatiser les placements et suivre régulièrement ses progrès.
Sommaire
Analyser et comprendre son budget pour mieux économiser 10 000 euros en un an
Avant d’engager toute démarche d’épargne, une analyse minutieuse du budget personnel est indispensable. Cette étape consiste à dresser un bilan complet des revenus et des dépenses pour déterminer précisément où se situent les marges de manœuvre. En 2026, avec un revenu médian net français avoisinant les 1 771 euros mensuels, économiser environ 833 euros par mois représente un effort notable. La bonne nouvelle est qu’en segmentant cet objectif, l’effort paraît réalisable et moins intimidant.
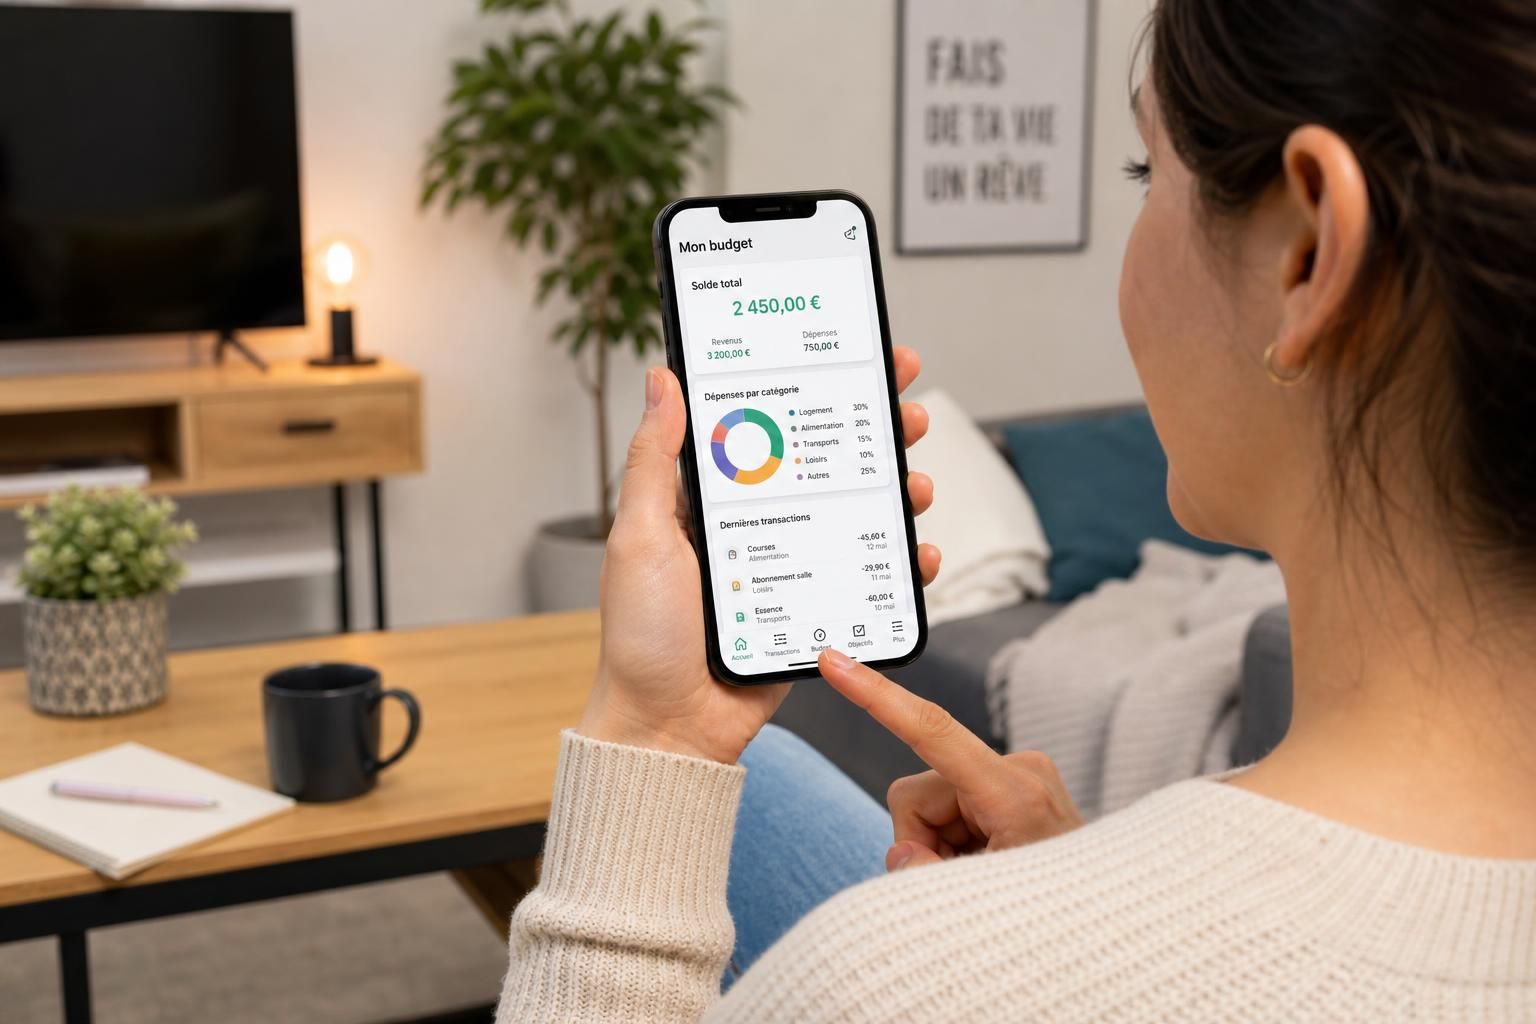
Une méthode efficace est de classer ses dépenses en catégories : alimentation, transports, loisirs, abonnements, logement, etc. Utiliser des outils numériques comme Bankin’ ou Linxo facilite ce travail en aidant à détecter les postes non essentiels ou gaspillages, par exemple des abonnements oubliés ou des achats impulsifs. Ces petits postes cumulés peuvent libérer plusieurs centaines d’euros chaque mois, sans modifier radicalement le style de vie.
Une répartition équilibrée entre la réduction des charges courantes (environ 400 euros), la génération de revenus complémentaires (300 euros) et les gains issus de placements (130 euros) permet de rendre cet objectif accessible sans frustration excessive. Ce découpage intelligent évite l’angoisse liée à l’épargne et encourage une progression régulière et sereine.
| Catégorie | Dépenses mensuelles moyennes (€) | Potentiel d’économie (€) |
|---|---|---|
| Alimentation | 350 | 100 |
| Transports | 120 | 50 |
| Loisirs | 200 | 80 |
| Abonnements | 80 | 60 |
Pour approfondir les stratégies d’optimisation du budget et découvrir des méthodes efficaces pour économiser jusqu’à 10 000 euros en un an, il est conseillé de consulter des sources comme cette analyse complète ou encore les conseils proposés par la plateforme Goodvest.
Réduire ses dépenses intelligemment sans sensation de privation
Économiser une somme importante ne signifie pas nécessairement se priver. Il est possible d’optimiser ses dépenses quotidiennement en adoptant des comportements simples et efficaces. Par exemple, revoir son mode alimentaire peut avoir un impact sensible. Le batch cooking, consistant à préparer plusieurs repas à l’avance, permet non seulement de mieux contrôler les quantités consommées mais aussi d’éviter les achats d’impulsion et le gaspillage alimentaire.
L’achat en vrac ou la substitution partielle de la viande par des légumineuses sont des pratiques qui réduisent significativement le budget alimentaire sans compromettre la diversité ni la qualité des repas. Selon des études récentes, ces ajustements peuvent économiser une centaine d’euros par mois.
Du côté des transports, privilégier le covoiturage pour ses trajets domicile-travail via des plateformes spécialisées comme BlaBlaCar Lines permet non seulement de diminuer les coûts, mais aussi de diminuer son empreinte carbone. Pour les déplacements urbains, passer au vélo électrique d’occasion représente une alternative rentable à moyen terme, éliminant les frais d’essence et d’entretien fréquents liés à l’automobile.
Enfin, les loisirs et abonnements sont souvent des sources importantes de dépenses implicites. Renégocier ses contrats d’assurance, revoir ses abonnements digitaux ainsi que limiter les sorties non planifiées génèrent des économies substantielles. Il est conseillé d’évaluer régulièrement ces postes de dépense pour éviter les gaspillages.
- Batch cooking et alimentation en vrac pour maîtriser les achats.
- Covoiturage et vélo électrique comme solutions de mobilité économiques.
- Renégociation d’abonnements et contrats réguliers.
- Limitation des dépenses loisirs ponctuelles sans frustration.
Augmenter ses revenus complémentaires pour atteindre son objectif plus rapidement
Dans certains cas, la seule réduction des dépenses ne suffit pas à dégager une épargne aussi conséquente. L’ajout de revenus complémentaires devient alors une stratégie incontournable. Plusieurs options s’offrent aux personnes souhaitant renforcer leurs finances personnelles tout en conservant un bon équilibre de vie.
Vendre des biens inutilisés sur des plateformes comme Leboncoin a prouvé son efficacité, avec un gain moyen de 300 € par an par foyer selon une étude eBay 2023. Ce geste simple allège le surplus matériel et alimente directement un fonds d’épargne.
Les micro-tâches rémunérées via des sites comme Fiverr ou ComeUp offrent la possibilité de générer un revenu supplémentaire autour de 200 euros mensuels, avec peu d’investissement en temps et un ajustement facile à l’emploi du temps personnel. Cette approche convient notamment aux compétences digitales comme la rédaction ou le graphisme.
Par ailleurs, les cours particuliers en ligne constituent un levier lucratif. Domains comme Superprof permettent de proposer ses services à partir de 25 euros de l’heure, après prélèvement des charges. Cela peut rapidement devenir une source de revenus réguliers, tout en valorisant des savoir-faire existants.
Ces apports financiers viennent compléter l’effort d’épargne mensuel et apportent une flexibilité qui limite la pression du strict contrôle budgétaire. Bien comprendre comment intégrer ces activités dans son plan global de gestion des dépenses et de budget assure une meilleure réussite.
Investir les excédents : sécuriser et faire fructifier son épargne
Une fois les premiers progrès réalisés dans la gestion des dépenses et l’accroissement des revenus, il est crucial de ne pas laisser son épargne dormir inutilement. Placer ses excédents sur des supports adaptés en 2026 peut contribuer à accélérer la constitution du capital.
Le Livret A, avec son taux net d’environ 3 %, reste un produit accessible et sans risque, idéal pour les fonds de précaution. Son plafond à 22 950 euros permet de capitaliser sans fiscalité, offrant ainsi un premier rendement qui contribue modestement mais régulièrement à l’objectif d’épargne.
Le Plan Épargne Logement (PEL) ouvert avant 2018, avec un taux brut de 2,5 %, constitue une alternative intéressante pour diversifier les supports. Bien que soumis aux prélèvements sociaux, il offre une rentabilité supérieure aux livrets réglementés. Programmer des virements automatiques dès le début du mois garantit une constance dans l’épargne et évite les oublis.
L’intérêt composé, principe clé de l’investissement, permet de générer un effet boule de neige lorsque les gains produits sont réinvestis systématiquement. En 2026, les tendances vers des placements responsables et diversifiés, notamment via les ETF, sont à considérer selon le profil de risque et la durée de placement souhaitée.
Pour approfondir ces options, une ressource pertinente est disponible dans le guide complet sur les meilleurs livrets d’épargne actuellement recommandés, ainsi que les tendances d’investissement en bourse pour optimiser ses gains.
| Support d’épargne | Taux annuel net estimé (%) | Avantages | Limites |
|---|---|---|---|
| Livret A | 3,0 | Sûr, liquidité immédiate, exonération fiscale | Plafond de 22 950 € |
| PEL (ouvert avant 2018) | 2,5 (brut) | Rendement supérieur, possibilité crédit immobilier | Prélèvements sociaux, moins liquide |
| ETF (fonds indiciels) | Variable (6-8 % potentiel) | Diversification, rendement supérieur sur le long terme | Risque, volatilité à court terme |
Suivre rigoureusement et ajuster sa stratégie d’épargne tous les trimestres
La réussite du projet d’économiser 10 000 euros en 1 an repose sur un suivi régulier des dépenses, revenus et placements. Une révision trimestrielle permet d’anticiper les écarts et d’ajuster les efforts si nécessaire. Ce contrôle s’effectue facilement avec un tableau de suivi simple comportant des colonnes prévues / réel / écart pour chaque poste budgétaire.
Les dérives, souvent liées à des événements ponctuels tels qu’une fête d’anniversaire ou une variation saisonnière des factures d’énergie, doivent être corrigées immédiatement pour ne pas compromettre l’objectif annuel. Cette méthode rend la gestion des finances plus claire et responsabilise, encourageant l’autodiscipline. La constance est un facteur clé : même si un mois est moins performant, la régularité globale garantie la réussite.
Des astuces psychologiques comme le virement automatique juste après réception du salaire, ou l’arrondi systématique des paiements vers un compte épargne, simplifient la discipline et rendent l’opération quasi indolore. Par ailleurs, la constitution d’un fonds d’urgence d’environ 1 000 euros prévient les découragements liés aux imprévus, évitant ainsi toute interruption du plan.
Voici un exemple de plan d’épargne mensuel sur 12 mois, intégrant les économies, les revenus complémentaires et les primes exceptionnelles :
| Mois | Épargne mensuelle (€) | Événement particulier | Total cumulé (€) |
|---|---|---|---|
| 1 | 834 | Lancement et réduction abonnements | 834 |
| 2 | 834 | Vente objets inutilisés (+200 €) | 1 868 |
| 3 | 834 | – | 2 702 |
| 4 | 834 | – | 3 536 |
| 5 | 834 | – | 4 370 |
| 6 | 1 500 | Prime ou intéressement | 5 870 |
| 7 | 834 | – | 6 704 |
| 8 | 834 | – | 7 538 |
| 9 | 834 | – | 8 372 |
| 10 | 834 | – | 9 206 |
| 11 | 834 | – | 10 040 |
| 12 | 0 | Objectif atteint | 10 040 |
La discipline dans le suivi permet également d’identifier les erreurs fréquentes, telles que la sous-estimation des frais bancaires à l’étranger ou le non-recours à des aides sociales adaptées. Optimiser ces postes revient à libérer des ressources souvent négligées dans le calcul initial de l’épargne.
Le parcours pour économiser 10 000 euros en un an transforme la gestion des finances personnelles. En combinant actions sur les dépenses et revenus, automatisation des virements et investissement réfléchi, il est possible d’atteindre ce but sans se priver. Le chemin est une véritable progression vers l’autonomie financière et le calme face aux aléas économiques.
Comment débuter pour économiser 10 000 euros en un an ?
Il est recommandé de commencer par analyser ses dépenses actuelles, établir un budget réaliste et automatiser les virements vers une épargne dédiée dès réception des revenus.
Faut-il impérativement augmenter ses revenus pour atteindre cet objectif ?
Pas nécessairement. Une révision rigoureuse des dépenses peut suffire pour certains, mais dans de nombreux cas, des revenus complémentaires facilitent l’atteinte du montant visé.
Quels placements sont adaptés pour faire fructifier cette épargne ?
Les livrets réglementés comme le Livret A, le Plan Épargne Logement (PEL) ainsi que des placements diversifiés comme les ETF permettent d’optimiser l’intérêt de l’épargne selon son profil et son horizon temporel.
Comment gérer les imprévus sans compromettre l’objectif ?
Il est essentiel de constituer un fonds d’urgence d’au moins 1 000 euros. Celui-ci permet de pallier les dépenses imprévues sans toucher à l’épargne planifiée.
Comment maintenir la motivation tout au long de l’année ?
Suivre régulièrement les progrès, célébrer les étapes intermédiaires et adapter le budget en fonction des événements favorise la persévérance et limite le découragement.