Face à l’incertitude économique et à l’évolution des taux d’intérêt, les Français en quête de placements sécurisés s’interrogent sur les meilleurs livrets d’épargne pour valoriser leur capital en 2026. Ce guide s’adresse à tous ceux qui souhaitent comprendre en détail les caractéristiques, avantages et conditions des différents livrets disponibles, qu’ils soient réglementés ou bancaires. En effet, si le Livret A reste le produit d’épargne le plus emblématique, d’autres options telles que le LEP ou le LDDS présentent des opportunités non négligeables pour divers profils d’épargnants. Par ailleurs, les livrets boostés, bien que soumis à fiscalité, peuvent constituer une alternative intéressante pour investir des montants plus importants tout en conservant une grande liquidité. La présente analyse illustre donc comment, en fonction des revenus, de l’âge, des objectifs et des plafonds, chaque épargnant peut optimiser son choix de livret à travers un comparatif approfondi et actualisé.
Le contexte est marqué par une légère détente des taux réglementés par rapport aux pics observés les années précédentes. Néanmoins, la sécurité du capital, la disponibilité immédiate des fonds et l’exonération fiscale restent des critères majeurs. Ce document s’appuie sur le paysage bancaire français et les offres proposées par les banques traditionnelles et en ligne, afin d’éclairer le lecteur dans cette quête d’épargne performante et accessible. Cette démarche se double d’une approche pragmatique pour bâtir une stratégie d’épargne cohérente avec les besoins spécifiques et l’environnement économique actuel.
Sommaire
Caractéristiques des livrets d’épargne réglementés : fondations de l’épargne sécurisée en 2026
Les livrets d’épargne réglementés constituent la base sur laquelle repose la plupart des stratégies d’épargne des ménages français. Leur particularité tient à l’encadrement strict exercé par l’État : taux d’intérêt, plafonds de dépôt ainsi que conditions d’accès sont fixés par décret. En 2026, la plupart des taux ont été ajustés à la baisse, reflétant la modération de l’inflation et la politique monétaire actuelle, toutefois ces livrets restent attractifs en raison de leur fiscalité avantageuse et de la simplicité de leur fonctionnement.
Le Livret A et le LDDS, piliers de l’épargne défiscalisée
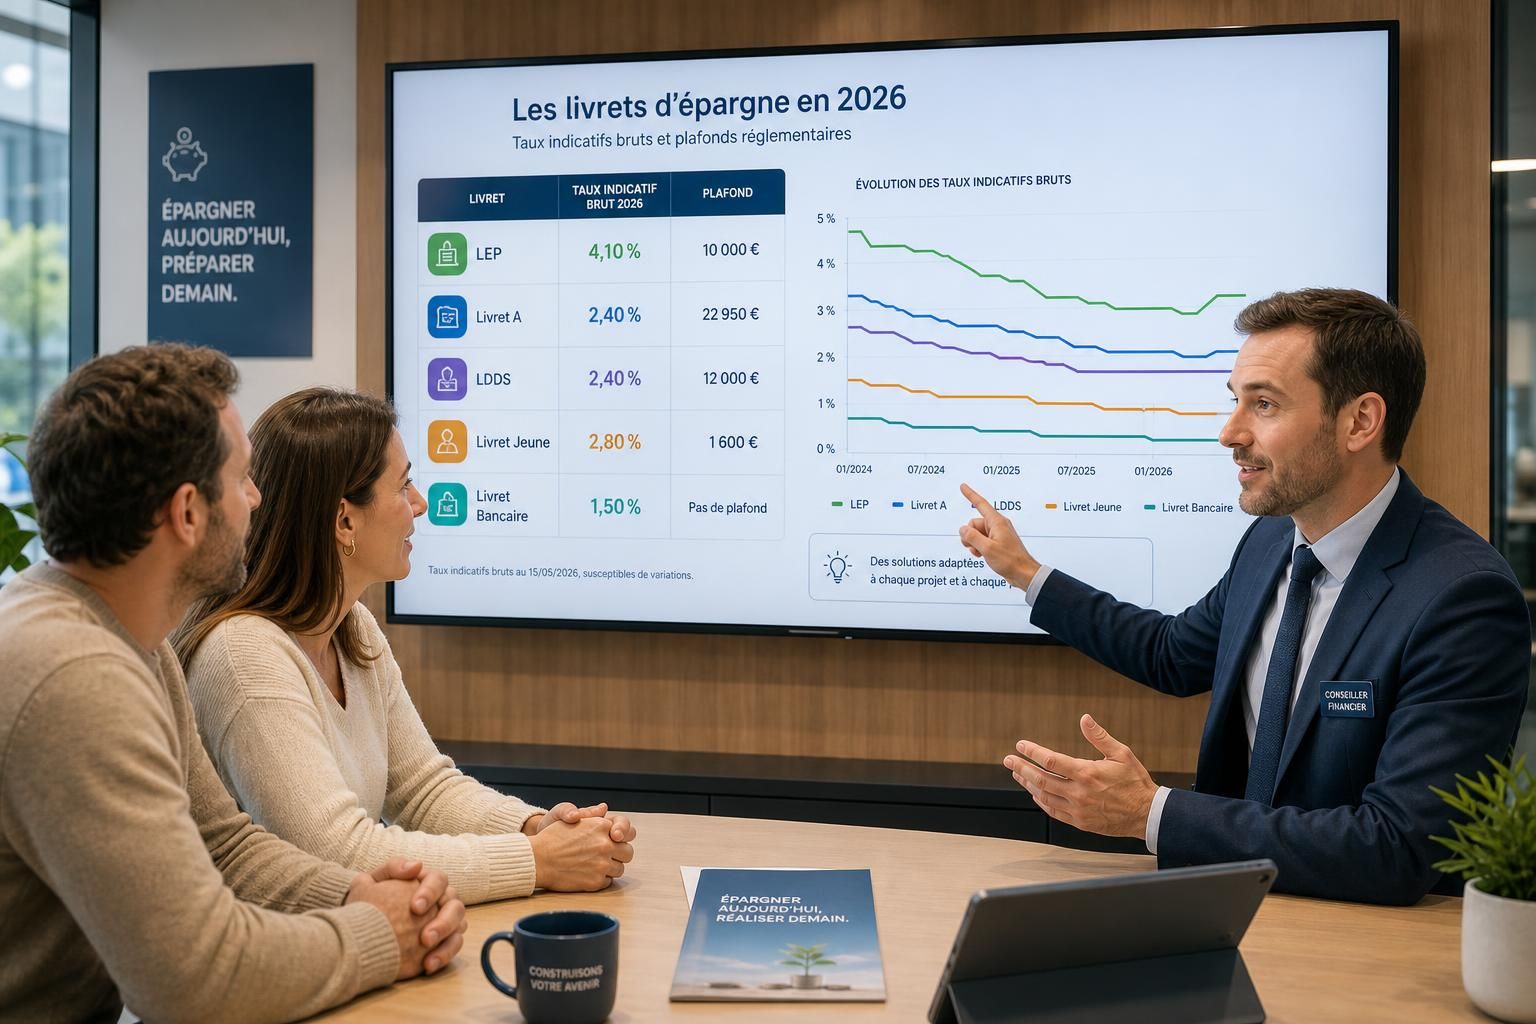
Le Livret A est probablement le livret le plus universel. Accessible dès 1 euro, son taux net s’établit en 2026 à 1,7 %. Son plafond de dépôts est fixé à 22 950 euros hors intérêts capitalisés. Les intérêts générés sont totalement exonérés d’impôt sur le revenu et de prélèvements sociaux, un avantage non négligeable qui garantit à l’épargnant un rendement net stable. La liquidité immédiate des fonds et l’absence de frais en font un outil privilégié pour constituer une épargne de précaution ou pour démarrer un investissement sécuritaire.
Le Livret de Développement Durable et Solidaire (LDDS) fonctionne sur un modèle similaire, avec un taux identique fixé à 1,7 % et une exonération fiscale comparable. Son plafond est plus modeste, limité à 12 000 euros. Destiné aux majeurs résidents fiscaux français, il s’inscrit dans une démarche solidaire puisque les fonds collectés contribuent au financement de projets écologiques ou d’économie sociale. Cette particularité peut correspondre aux investisseurs sensibles à l’impact sociétal de leur épargne.
Le Livret d’Épargne Populaire : une solution privilégiée pour les revenus modestes
Le LEP se démarque nettement par un taux d’intérêt plus élevé que le Livret A et le LDDS, actuellement de 2,7 % net par an. Il vise principalement les personnes à revenus modestes. L’accès est soumis à conditions de revenu, avec un plafond fixé à environ 22 800 euros pour une part fiscale. Ce seuil est contrôlé annuellement par la banque à partir de l’avis d’imposition. Le plafond de versement s’établit à 10 000 euros hors intérêts, ce qui permet une bonne rentabilité sans prendre de risque.
Malgré son attrait, le LEP reste sous-exploité : selon des données récentes, près de 40 % des personnes éligibles n’en détiennent pas encore. Cela peut s’expliquer par un manque d’information ou par une méconnaissance des conditions d’éligibilité. Pourtant, saturer ce livret avant de placer des fonds sur d’autres supports est une stratégie efficace pour maximiser le rendement sans fiscalité additionnelle.
Tableau comparatif des livrets réglementés en 2026
| Livret | Taux net | Plafond | Conditions d’accès | Fiscalité |
|---|---|---|---|---|
| Livret A | 1,7 % | 22 950 € | Tous résidents fiscaux français | Exonéré |
| LDDS | 1,7 % | 12 000 € | Majeurs, résidents fiscaux français | Exonéré |
| LEP | 2,7 % | 10 000 € | Revenus modestes (plafonds) | Exonéré |
| Livret Jeune | ≥ 1,7 % (taux libre) | 1 600 € | 12-25 ans | Exonéré |
Ces livrets présentent la même caractéristique majeure : les fonds restent disponibles à tout moment, sans frais ni pénalité. Pour les épargnants, cela facilite la gestion de leur trésorerie et l’adaptation rapide en cas de besoins impromptus. La combinaison de plusieurs livrets réglementés, notamment Livret A, LDDS et LEP, permet de maximiser la défiscalisation et la capacité totale d’épargne sécurisée. Pour approfondir la connaissance des livrets réglementés et faire un choix éclairé, il est pertinent de consulter un comparatif des meilleurs livrets en 2026.
Les livrets bancaires boostés : opportunités et limites dans le paysage des livrets d’épargne 2026
Au-delà des livrets réglementés, les établissements bancaires offrent un large éventail de livrets dits « boostés » ou livrets bancaires, souvent attractifs par leurs taux supérieurs. Ces produits ne sont pas encadrés par l’État en termes de taux ou de plafonds, offrant une plus grande souplesse mais soumis à l’imposition au prélèvement forfaitaire unique (PFU) de 30 %. Ce taux combine l’impôt sur le revenu (12,8 %) et les prélèvements sociaux (17,2 %).
Les atouts des livrets boostés pour les sommes importantes
Les livrets boostés sont particulièrement indiqués pour les épargnants ayant déjà saturé les plafonds des livrets réglementés et disposant d’un capital plus conséquent à placer tout en conservant la liquidité. Par exemple, une offre promotionnelle temporaire à 4 % brut pendant trois mois peut procurer un rendement supérieur à celui des livrets réglementés, malgré la fiscalité applicable.
La plupart des banques, notamment les banques en ligne telles que Boursorama Banque, Hello Bank et ING, proposent régulièrement ce type d’offre, ce qui permet de comparer les options et de saisir les opportunités au moment opportun. Cependant, il est crucial d’analyser précisément les conditions : durée de la période boostée, taux après promotion, éventuels frais ou obligations liées à la détention d’un compte courant.
Les limites fiscales et précautions à prendre
Il ne faut pas négliger l’impact de la fiscalité. Par exemple, un taux brut établi à 3 % ne devient qu’environ 2,1 % net après prélèvements. Cette différence a un effet notable sur la rentabilité surtout pour les contribuables soumis à une imposition élevée. Il est recommandé d’effectuer une simulation précise avant de souscrire un livret bancaire boosté, pour s’assurer que cet investissement soit réellement avantageux par rapport à un livret réglementé.
De plus, ces livrets comportent souvent la particularité d’une période de taux boosté limitée (le plus souvent entre 3 et 6 mois), après quoi le taux bascule vers un niveau moins compétitif. Cela exige une gestion proactive de l’épargne, avec des virements réguliers vers d’autres produits ou une collecte d’offres promotionnelles successives, une méthode parfois surnommée « nomadisme bancaire ».
Comparaison des principales offres de livrets bancaires boostés
| Établissement | Taux promotionnel brut | Durée de l’offre boostée | Taux standard après boost | Conditions particulières |
|---|---|---|---|---|
| Boursorama Banque | 2,5 % (offre permanente Métal) | N/A | 2 % | Réservé aux clients Ultim Métal |
| Hello Bank | Variable selon campagnes, jusqu’à 4 % | 2 à 6 mois | ≈ 2 % | Ouverture de compte courant obligatoire |
| ING | Offres régulières jusqu’à 3,5 % | 2-4 mois | ≈ 2 % | Réservé nouveaux clients |
| Placement Direct | Jusqu’à 3 % | Variable | 2 % | 100 % en ligne, pas d’agences |
Ces données démontrent l’intérêt de suivre en continu les évolutions du marché, et pour cela, consulter un comparatif livrets actualisé régulièrement s’impose. En résumé, les livrets boostés constituent un complément pertinent, à condition d’en maîtriser les modalités.
Optimiser le choix du livret selon son profil : recommandations et stratégies d’épargne 2026
Le choix d’un livret d’épargne adapté dépend fortement du profil de l’épargnant, notamment de son âge, ses revenus, le montant à placer et la fiscalité applicable. Construire une stratégie équilibrée suppose de hiérarchiser les options en fonction de ces critères en privilégiant d’abord les livrets dénués de fiscalité avant d’envisager les produits imposables.
Profils et choix adaptés
Revenus modestes et éligibilité au LEP : Priorité absolue au LEP qui offre le taux le plus élevé (2,7 % net) parmi les livrets défiscalisés. L’objectif est de saturer ce plafond avant de compléter avec le Livret A et le LDDS.
Revenus supérieurs au plafond LEP : Le couple ou ménage peut alors combiner un Livret A et un LDDS, atteignant un plafond cumulé de 34 950 euros. Il s’agit d’une base sécurisée, efficace pour l’épargne de précaution, avec un rendement défiscalisé intéressant.
Jeunes de 12 à 25 ans : Le Livret Jeune constitue une entrée idéale avec une rémunération bancaire souvent supérieure au Livret A, malgré un plafond limité à 1 600 euros.
Projets immobiliers : Le Plan d’Épargne Logement (PEL) conserve son intérêt malgré une fiscalité imposée partiellement depuis 2018. Avec un taux à 1,75 % net, il s’adresse aux épargnants prévoyant un achat immobilier sur un horizon moyen à long terme.
Liste stratégique pour optimiser son épargne en 2026
- Ouvrir et saturer le LEP si éligible, pour profiter du meilleur taux défiscalisé.
- Utiliser le Livret A et le LDDS pour compléter la capacité d’épargne défiscalisée.
- Pour les 12-25 ans, privilégier le Livret Jeune comme porte d’entrée vers l’épargne bancaire.
- Après saturation des livrets réglementés, placer les fonds excédentaires sur des livrets bancaires boostés ou des comptes à terme.
- Évaluer régulièrement les conditions bancaires et taux pour ajuster ses placements.
Cette logique, fondée sur la sécurité et la fiscalité, doit s’accompagner d’un suivi attentif des révisions trimestrielles des taux (en février et en août) et de l’actualité financière. Pour un panorama complet, il est conseillé de consulter un guide dédié à l’investissement sur livrets.
Pratiques bancaires et services associés : impacts sur le choix des meilleurs livrets d’épargne
Au-delà des taux et plafonds, les services proposés par les banques influent sur l’expérience utilisateur et la gestion quotidienne des livrets d’épargne. En 2026, les établissements français s’efforcent d’harmoniser performance et qualité de service, notamment via la digitalisation. Les banques traditionnelles comme la Banque Postale, le Crédit Agricole ou la Société Générale conservent un rôle important grâce à leur réseau dense et leur offre de conseil personnalisé.
Les banques en ligne, quant à elles, séduisent par la performance digitale, la disponibilité 24h/24 et 7j/7, ainsi que par la rapidité d’ouverture de compte. Des acteurs comme Boursorama Banque, ING ou Hello Bank mettent à disposition des applications mobiles ergonomiques qui encouragent la gestion active et facilitent la visualisation de l’épargne en temps réel. Ces outils engagent l’épargnant à plus de régularité et à plus de réactivité face aux opportunités.
L’accessibilité est un critère important : les conditions de dépôt initial, les plafonds, la gestion des notifications de taux ou la possibilité d’automatiser des versements impactent la fluidité d’utilisation au quotidien. La flexibilité offerte par certaines banques aux épargnants actifs est un avantage dans la constitution progressive et optimisée de son portefeuille d’épargne.
Enfin, en matière de sécurité, les banques mettent en place des mesures renforcées, telles que l’authentification forte ou la détection proactive des fraudes, protégeant efficacement l’épargne du client. Ces dispositifs sont essentiels à l’ère numérique pour préserver la confiance, notamment lorsque les opérations se font de plus en plus à distance via smartphones ou ordinateurs.
Alternatives et compléments aux livrets d’épargne classiques en 2026
Au-delà des livrets classiques, certaines alternatives méritent une attention particulière pour diversifier et optimiser son épargne selon son profil et ses objectifs. Parmi celles-ci, les comptes à terme (CAT) proposent des taux garantis plus élevés, allant parfois jusqu’à 4 % brut, en contrepartie d’une immobilisation des fonds sur une durée prédéfinie. Cette solution convient à ceux disposant d’une épargne disponible sans besoin immédiat de liquidité.
Il existe également les comptes courants rémunérés, qui connaissent un début de renaissance. Bien que les taux soient modestes (entre 0,5 % et 1 % brut), l’absence de plafond et la disponibilité totale des fonds représentent un intérêt pour les clients conservant des soldes élevés sur leur compte courant.
Pour les projets immobiliers, le Plan d’Épargne Logement (PEL) et le Compte Épargne Logement (CEL) restent pertinents, malgré une fiscalité plus contraignante. Ils offrent un cadre structurant et un complément de rémunération intéressant sur le moyen terme.
Enfin, l’assurance-vie, en particulier en fonds euros, constitue l’un des placements préférés des Français pour la constitution d’une épargne de précaution longue, offrant à la fois sécurité du capital et potentiel de rendement supérieur aux livrets. Il convient cependant d’évaluer ses objectifs et son horizon avant d’intégrer ce produit à une stratégie globale.
Faut-il privilégier le LEP ou le Livret A en priorité ?
Si vous êtes éligible au LEP, il constitue la priorité absolue grâce à un taux net de 2,7 %, bien supérieur à celui du Livret A. Il est conseillé de saturer le plafond du LEP avant d’alimenter le Livret A.
Les livrets boostés sont-ils vraiment avantageux après fiscalité ?
Leur taux brut est réduit d’environ 30 % du fait du prélèvement forfaitaire unique. Malgré tout, ils restent attractifs pour placer des montants au-delà des plafonds réglementés, surtout lors d’offres promotionnelles temporaires élevées.
Peut-on détenir plusieurs Livret A ?
Non, une personne ne peut détenir qu’un seul Livret A, la banque vérifie ce point avant l’ouverture. En revanche, chaque membre d’un foyer peut avoir son Livret A.
Comment savoir si je suis éligible au LEP ?
L’éligibilité dépend du revenu fiscal de référence. La banque consulte automatiquement votre avis d’imposition lors de la demande d’ouverture et chaque année pour vérifier le respect des plafonds.
Quelle est la stratégie pour placer 50 000 euros en épargne de précaution ?
Priorisez le LEP jusqu’à 10 000 euros si éligible, puis le Livret A (22 950 euros) et le LDDS (12 000 euros) pour bénéficier de la défiscalisation. Les sommes restantes peuvent être placées sur un livret boosté ou un compte à terme selon la liquidité souhaitée.